
Открыт набор
Работа велокурьером в Яндекс Еде
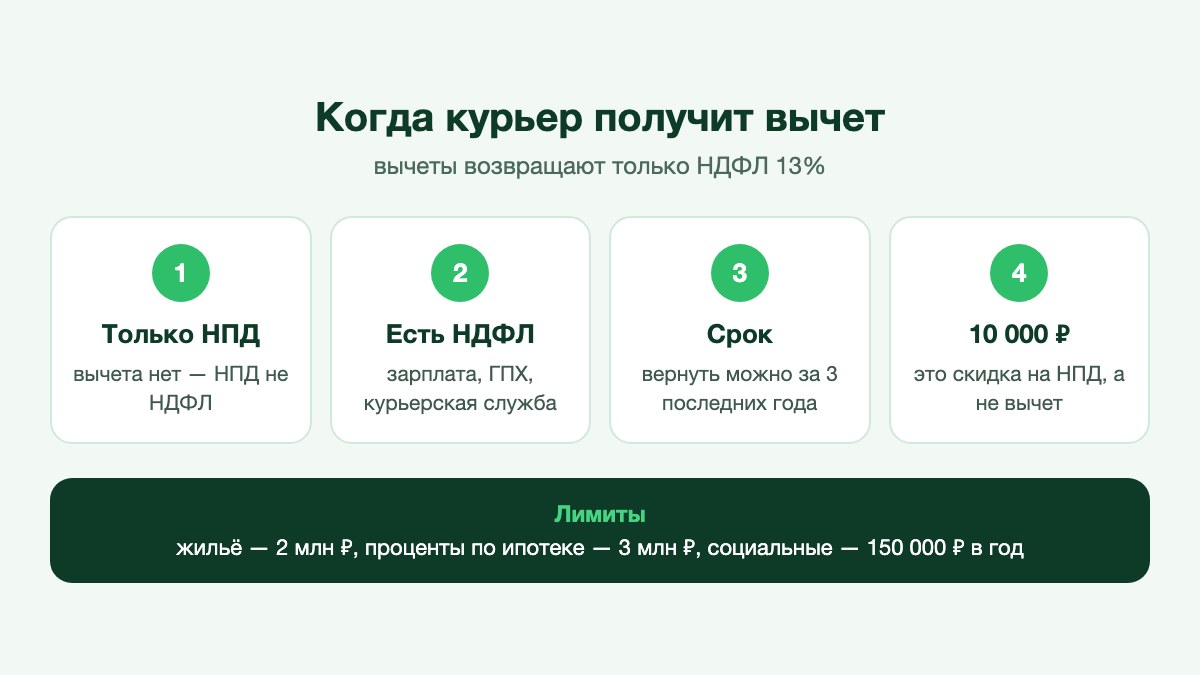
Коротко, на октябрь 2026 года. Самозанятый курьер не может получить налоговый вычет за квартиру, лечение или обучение с дохода, с которого платит налог на профессиональный доход (НПД). Эти вычеты возвращают НДФЛ 13%, а самозанятые от НДФЛ освобождены. Вычет можно получить, если в том же году у вас были доходы, облагаемые НДФЛ: зарплата, договор ГПХ, работа через курьерскую службу, продажа имущества. Вернуть налог можно за три последних года.
Ниже: почему НПД не даёт вычета, в каких случаях он всё-таки положен курьеру, что может оформить супруг и чем «вычет 10 000 ₽» самозанятого отличается от вычета за квартиру. Нормы сверены с Налоговым кодексом, законом № 422-ФЗ и разъяснениями ФНС для самозанятых. Проверено 16.10.2026.
Причина в устройстве налогов, а не в отдельном запрете для курьеров.
ФНС на сайте режима отвечает прямо: НПД «по аналогии с социальными или имущественными налоговыми вычетами (при лечении зубов или покупке квартиры)… вернуть нельзя. Такая возможность существует только при уплате НДФЛ по ставке 13%» (npd.nalog.ru/faq).
Курьер, который весь год возил заказы только как самозанятый, вычет за этот год не получит. Неважно, сколько он заплатил в виде НПД: 4% с заказов частных клиентов или 6% с заказов компаний. Вернуть НПД можно только при переплате — как это сделать, разобрано в статье как самозанятому вернуть налог. Подробнее о режиме — в статье «Самозанятость для курьера в 2026».
Вычет возможен, если в нужном году был доход, с которого удержали или заплатили НДФЛ 13%. У курьеров это обычно такие случаи.
| Ситуация | Есть НДФЛ? | Вычет |
|---|---|---|
| Только заказы как самозанятый | Нет | Нельзя |
| Самозанятость плюс работа по трудовому договору | Да, с зарплаты | Можно, в пределах НДФЛ с зарплаты |
| Договор ГПХ с организацией или ИП | Да, удерживает заказчик | Можно |
| Курьерская служба — партнёр Яндекс Еды или Лавки | Да, 13% | Можно |
| Работа без статуса, сами подавали 3-НДФЛ | Да, если заплатили | Можно |
| Продали квартиру или машину и платите налог с продажи | Да, с дохода от продажи | Можно учесть против этого дохода |
| Раньше работали по найму, потом ушли в самозанятость | Да, за годы найма | Можно за последние три года |
Курьерские службы Яндекс Еды и Лавки, по базе знаний Яндекс Про, удерживают НДФЛ 13% со всех доходов, включая безналичные чаевые и бонусы. Пример из справки: за заказ начислено 300 ₽, после налога — 261 ₽. Этот удержанный НДФЛ и можно вернуть вычетом. Как устроена служба, разобрано в статье «Работа в Яндекс Еде без самозанятости», а про ГПХ — в материале «Курьер по договору ГПХ».
Работать одновременно самозанятым и по трудовому договору можно. Только доход от своего нынешнего работодателя или бывшего, если с увольнения прошло меньше двух лет, под НПД не попадает (п. 8 ч. 2 ст. 6 закона № 422-ФЗ). При совмещении вычет уменьшит налог только с зарплаты. НПД с заказов при этом не вернётся.
Имущественный вычет по ст. 220 НК:
При ставке 13% это до 260 000 ₽ за жильё и до 390 000 ₽ за проценты. Это наш расчёт, а не гарантированная выплата: вернуть можно не больше НДФЛ, который вы заплатили за год.
Право на вычет у самозанятого не сгорает. Купили квартиру, пока возили заказы как самозанятый, — вычет можно заявить позже, в год, когда появится доход под 13%: перешли в штат, устроились в курьерскую службу. Остаток будет уменьшать налог в следующие годы.
Есть и ещё один вариант. Если вычет не удалось учесть против основного дохода, его можно учесть против дохода от продажи имущества в том же году (п. 6 ст. 210 НК). Это касается вычетов на покупку жилья и проценты, социальных и стандартных. Например, продали квартиру раньше минимального срока владения и должны заплатить налог с продажи.
О том, как самозанятому подтвердить доход для ипотеки, — в статье «Кредит и ипотека курьеру-самозанятому».
Социальные вычеты по ст. 219 НК:
Социальные вычеты на следующий год не переносятся: если налога в году меньше, чем положено к возврату, остаток пропадает (п. 3 ст. 210 НК).
Стандартный вычет на детей (ст. 218 НК) — 1 400 ₽ в месяц на первого ребёнка, 2 800 ₽ на второго, 6 000 ₽ на третьего и следующих. Он действует, пока доход с начала года не превысит 450 000 ₽. Получают его через работодателя или по декларации, и тоже только с доходов под НДФЛ. С заработка самозанятого его не дают.
Если вы самозанятый, а супруг работает по трудовому договору, вычет может оформить он, по своим доходам:
Документы об оплате лучше оформлять на того, кто будет получать вычет. Так меньше вопросов при проверке декларации.
Декларацию на возврат подают за любой из трёх последних лет. В 2026 году — за 2023, 2024 и 2025 годы. Уменьшение налога по декларации, поданной позже трёх лет после срока уплаты, в расчётах с бюджетом не учитывается (пп. 1 п. 7 ст. 11.3 НК). Если в 2024 году вы работали в штате, а с 2025-го стали самозанятым, вычет за 2024 год ещё можно получить.
Вычет 10 000 ₽ часто путают с вычетом за квартиру. На деле это скидка на сам НПД (ст. 12 закона № 422-ФЗ):
Пример ФНС: доход 10 000 ₽ от частных лиц, налог 400 ₽, к уплате 300 ₽, а 100 ₽ спишутся из бонуса. Если сервис сам удерживает налог, как Яндекс Про, он берёт полные 4% и 6%. Вычет учитывает ФНС уже после этого, и в «Моём налоге» появляется переплата, которая уходит в счёт следующего месяца. Подробнее — в статье «Автоматическая уплата налогов в Яндекс Про».
Если для вас важны вычеты, стаж и больничные, сравните форматы оформления в статье «Курьер — это официальная работа или нет». Вакансии с разным оформлением собраны на странице курьеров Яндекс Еды: там есть и самозанятость, и курьерские службы.
С дохода самозанятого — нет: НПД не НДФЛ, и вычеты по ст. 218–220 НК к нему не применяются. Получить вычет можно с других доходов, облагаемых НДФЛ 13%: зарплаты, ГПХ, работы через курьерскую службу, продажи имущества.
Да, если в году покупки или позже у вас есть доход под 13%. Право на вычет не сгорает, остаток переносится на следующие годы. Если такого дохода нет, вычет может оформить супруг по своей зарплате.
Это разовый бонус по ст. 12 закона № 422-ФЗ. Он снижает ставку НПД с 4% до 3% и с 6% до 4%, пока не израсходован. С вычетом за квартиру или лечение он не связан, деньгами его не выдают.
Социальный вычет возвращает уплаченный НДФЛ, а с доходов на НПД НДФЛ не платится (ч. 8 ст. 2 закона № 422-ФЗ). Если супруг работает по найму, вычет за ваше лечение может заявить он.

Оценка помогает другим курьерам понять, стоит ли читать
Реклама партнера ООО "ЯНДЕКС"
Работа курьером в Яндекс Еде доступна в 172 городах России
Термины, которые встречаются в приложениях и чатах доставки.


Комментарии к статье:
Комментариев к статье пока нет, станьте первым.